मार्च के लिए खुदरा बिक्री रिपोर्ट इस बात का और सबूत लेकर आई कि पिछले मार्च की बिडेन की $1.9 ट्रिलियन अमेरिकी बचाव योजना, जो पहले वितरित किए गए $4 ट्रिलियन के शीर्ष पर आई थी, अब तक के सबसे खराब राजकोषीय नीति उपायों में से एक थी।
यहां तक कि फरवरी 2021 तक, घरेलू बैंक खातों में नकदी की बाढ़ आ गई थी, जिसका कारण पूर्व की आपदाओं की सुनामी थी, साथ ही बंद रेस्तरां, बार, सिनेमा, जिम, रिसॉर्ट, होटल और बहुत कुछ में सामान्य उपभोक्ता खर्च से मजबूर विश्राम था।
कहने का मतलब यह है कि अमेरिकी अर्थव्यवस्था तथाकथित संभावित जीडीपी से काफी नीचे थी, जिसका कारण सरकार द्वारा आदेशित आपूर्ति-पक्ष संकुचन था, न कि कमजोर वास्तविक और संभावित "मांग"। तदनुसार, तीसरे दौर के मुफ्त सामान का बड़े पैमाने पर ऋण-ईंधन वितरण वह तिनका था जिसने मुद्रास्फीति ऊंट की कमर तोड़ दी।
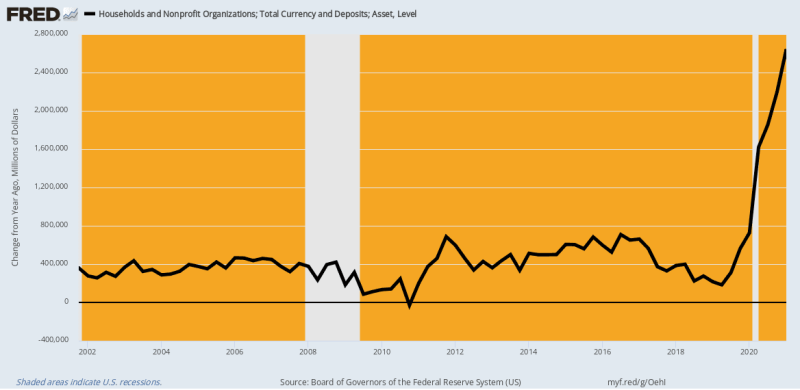
दरअसल, नीचे दिया गया चार्ट, जिसमें घरेलू मुद्रा और बैंक जमा (चालू खाते, बचत खाते और सावधि खाते) दिखाए गए हैं, फरवरी 2021 में उन्हें जो कुछ जानने की जरूरत थी, वह सब कुछ बता देता है। सामान्य वार्षिक वृद्धि (400 अरब डॉलर से 600 अरब डॉलर) की तुलना में, फरवरी 2021 में घरेलू नकदी और जमा में पिछले वर्ष की तुलना में 2.4 ट्रिलियन डॉलर की वृद्धि हुई थी।
कहने का मतलब यह है कि परिवार पहले से ही अतिरिक्त नकदी और खर्च करने योग्य संसाधनों के दम पर घुट रहे थे। तो क्यों दुनिया में डीम्स (और बहुत सारे रिपब्लिकन, भी) को लगता है कि एक और $ 1400 प्रति व्यक्ति उत्तेजनाओं में और सैकड़ों अरबों एसबीए पैसे के आसपास घूमना किसी भी तरह से जरूरी था?
बेशक, उत्तर यह है कि वाशिंगटन/वॉल स्ट्रीट की आम सहमति "मांग" के अलावा कुछ भी नहीं जानती है। निश्चित रूप से, तथ्य इसके विपरीत चिल्ला रहे थे, जिसका अर्थ है कि डॉ. फौसी और उनके वायरस पेट्रोल के लॉकडाउन, शासनादेश, और कोविड-डराने वाली बातों को दूर करके आर्थिक संकुचन को तुरंत हल किया जा सकता था। फिर भी उन्होंने अपने दुष्ट एनपीआई (गैर-दवा हस्तक्षेप) को काम करने के लिए फौसी को छोड़ दिया और इसके बजाय "मांग" त्वरक पर जाम लगा दिया।
घरेलू मुद्रा और जमा में वाई/वाई परिवर्तन, 2002-2021
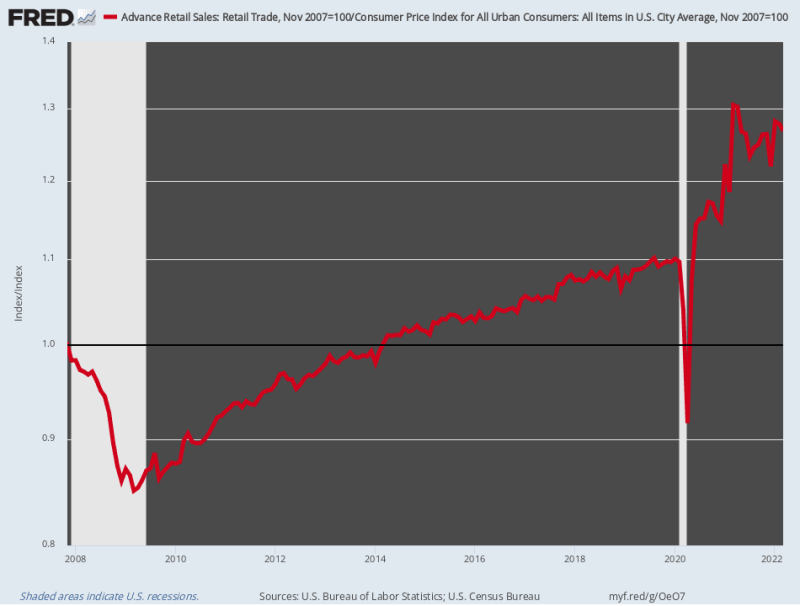
इसमें कोई आश्चर्य की बात नहीं है कि खुदरा बिक्री में ज़बरदस्त उछाल आया। जहाँ नवंबर 2007 में संकट से पहले के चरम स्तर और फरवरी 2020 के बीच मुद्रास्फीति-समायोजित खुदरा बिक्री में केवल 0.75% प्रति वर्ष की वृद्धि हुई थी, वहीं मार्च 20021 तक यह 17.2% प्रति वर्ष की दर से बढ़ी। यह आश्चर्यजनक उछाल मात्र 12 महीनों में 6 ट्रिलियन डॉलर के तीन लगातार प्रोत्साहन पैकेजों के संयुक्त प्रभाव के कारण हुआ।
बेशक, सेवाओं के लिए खर्च करने के सामान्य रास्ते राज्य के आदेशों द्वारा बुरी तरह अवरुद्ध कर दिए गए थे - इसलिए रेस्तरां और बार में न जाने से बचाई गई धनराशि और वाशिंगटन से मिली मुफ्त वस्तुओं की बाढ़, दोनों ही अमेज़ॅन द्वारा वितरित माल की बढ़ती खरीदारी में खर्च हो गईं , जो खुदरा क्षेत्र के माध्यम से चलती हैं।
कहने का मतलब यह है कि वाशिंगटन ने अपने विवेक से माल की मांग को बढ़ावा देने के लिए सार्वजनिक ऋण में बड़े पैमाने पर इजाफा किया, जो संभवत: विदेशी आपूर्ति श्रृंखलाओं पर निर्भर इन-प्लेस वेंडरों द्वारा पूरा नहीं किया जा सकता था, जो कोविड-लॉकडाउन द्वारा बाधित हो रहे थे। और सभी रिपोर्टेड जीडीपी को थोड़ा अधिक बनाने के उद्देश्य से, भले ही वायरस पेट्रोल ने सेवा क्षेत्र के बहुत बड़े आपूर्ति-पक्ष को चटाई पर टिकी रखा।
एक शब्द में, सरकार द्वारा प्रेरित "आपूर्ति-पक्ष" संकुचन और अति-उत्तेजित माल "मांग" के संयोजन का वाशिंगटन आर्थिक नीति के इतिहास में मूर्खता के लिए कोई समानांतर नहीं है। यह अपने आप में एक वर्ग में विनाशकारी विस्फोट था, और अब अमेरिकी जनता को परेशान करने वाली मुद्रास्फीति की नींव।
अफसोस की बात है कि अब सच्चाई सामने आ गई है। मुद्रास्फीति के हिसाब से समायोजित खुदरा बिक्री मार्च में पिछले साल के मुकाबले 2.9% कम रही और ऐसा लगता है कि वास्तविक आय में गिरावट और दुकानों में कीमतों में लगातार वृद्धि के कारण इसमें और भी गिरावट आएगी।
मुद्रास्फीति-समायोजित खुदरा बिक्री का सूचकांक, 2007-2022
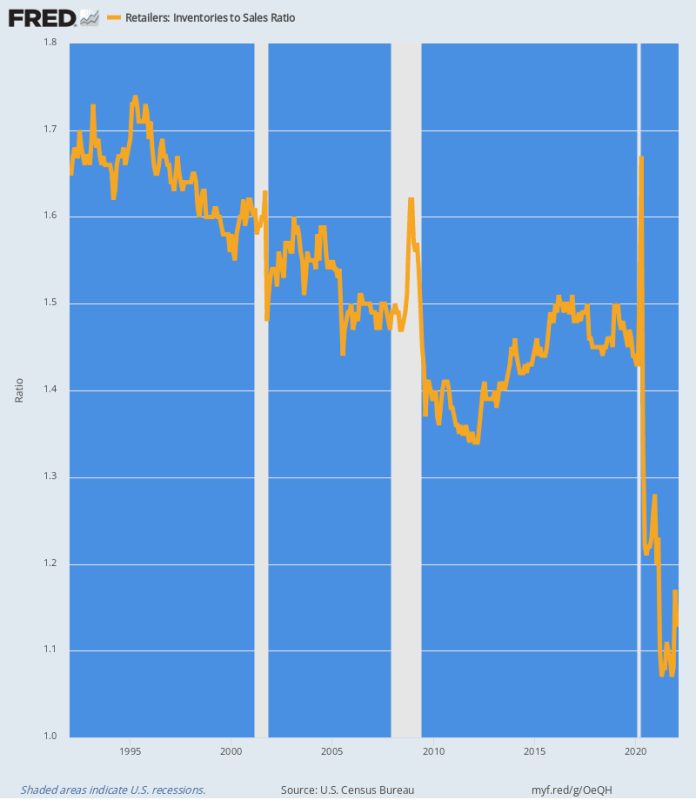
वाशिंगटन के उत्तेजक पागलपन से उत्पन्न आपूर्ति श्रृंखला की अव्यवस्था खुदरा क्षेत्र के इन्वेंट्री-टू-सेल्स अनुपात में स्पष्ट रूप से स्पष्ट है। अनिवार्य रूप से, व्यापारिक वस्तुओं की मांग की सूनामी ने एक ट्रेलर पार्क के माध्यम से चलने वाले बवंडर की तरह सिस्टम से इन्वेंट्री को चूसा।
नीचे दिए गए चार्ट में दर्शाए अनुसार, ऐतिहासिक इन्वेंट्री-टू-सेल्स अनुपात 1.4 गुना से 1.7 गुना के बीच था। लेकिन मार्च 2020 और जून 2020 के बीच, लगभग 84 बिलियन डॉलर की खुदरा इन्वेंट्री सिस्टम से बाहर निकल गई, जो 13% की कमी है।
इसी दौरान, खुदरा बिक्री में ज़बरदस्त उछाल आया, जिसका मतलब था कि इन्वेंट्री-बिक्री अनुपात अभूतपूर्व स्तर तक गिर गया। अप्रैल 2021 तक यह अनुपात अभूतपूर्व रूप से निचले स्तर 1.07 गुना पर पहुँच गया और नवीनतम महीने (फरवरी) में भी यह बेहद कम 1.13 गुना पर बना रहा।
नीचे दिया गया चार्ट वर्तमान मुद्रास्फीति विस्फोट की नींव है। यह बाजारों का नियम है कि जब अलमारियों या गोदामों में कुछ भी नहीं होता है, तो डेक को साफ करने और नई आपूर्ति की खरीद को प्रेरित करने के लिए कीमतें बढ़ती हैं। इसलिए जब तक ऐतिहासिक अनुपात ठीक नहीं हो जाते, तब तक खुदरा कीमतों के स्थिर होने की संभावना नहीं है।
रिटेल इन्वेंटरी-टू-सेल अनुपात, 1992-2022
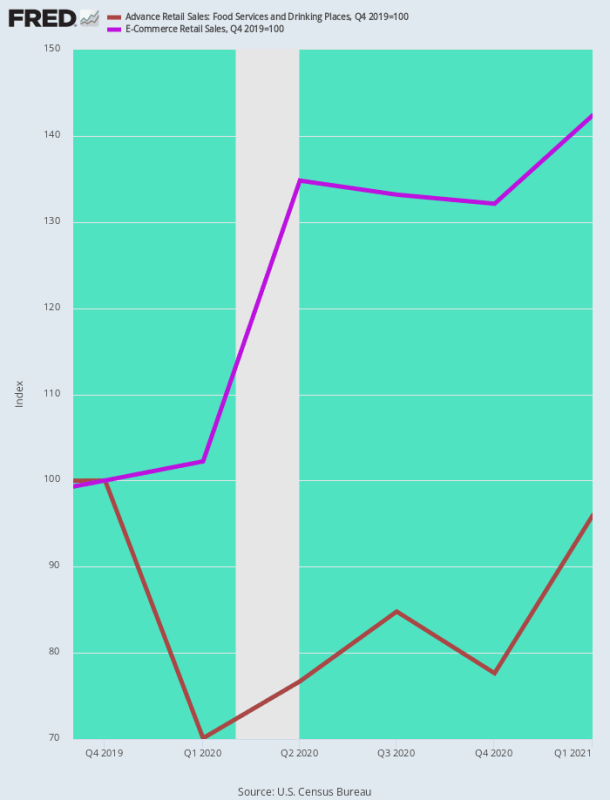
माल के सामानों में मुद्रास्फीति की वृद्धि को देखने का एक और तरीका है, रेस्तरां की बिक्री की तुलना करना, सर्वोत्कृष्ट सामाजिक मण्डली गतिविधि जो वायरस पेट्रोल द्वारा बंद कर दी गई थी, ई-कॉमर्स की बिक्री के साथ, कोविड के दौरान उपभोक्ता खर्च के लिए स्थान।
इसमें कोई आश्चर्य की बात नहीं है कि 2021 की पहली तिमाही तक ई-कॉमर्स की बिक्री कोविड-पूर्व स्तर (2019 की चौथी तिमाही) से 42.4% बढ़ गई थी , जबकि लॉकडाउन के शुरुआती दिनों में रेस्तरां की बिक्री 20-30% तक गिर गई थी और 2021 की पहली तिमाही के अंत तक भी यह कोविड-पूर्व स्तर से लगभग 5% नीचे थी।
वास्तव में, वाशिंगटन द्वारा उकसाई गई नीतियों के कारण उपभोक्ता खर्च प्रेट्ज़ेल की तरह मुड़ गया, जो थे-
- सेवाओं की आपूर्ति पक्ष पर विकास विरोधी;
- मर्चेंडाइज गुड्स डिमांड साइड पर प्रो-खर्च।
परिणाम, निश्चित रूप से, माल की तरफ मुद्रास्फीति की लगभग तात्कालिक वृद्धि थी, यहां तक कि सेवाओं की कीमतों में शुरुआत में गिरावट आई थी।
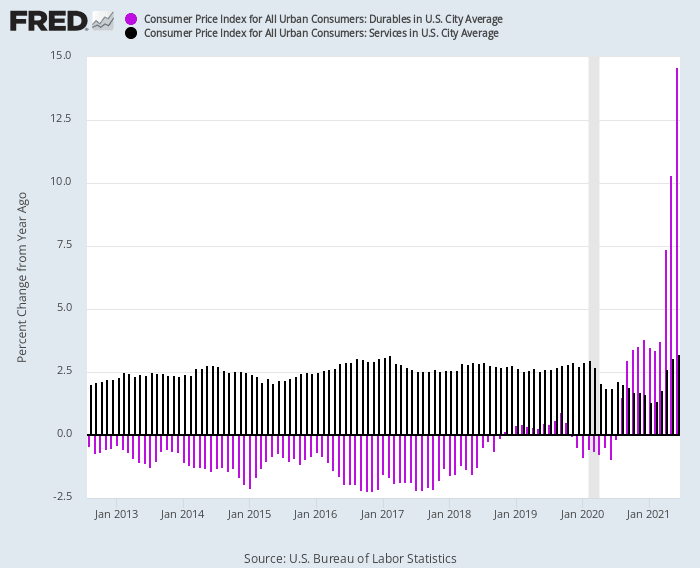
यह उलटा नाटकीय रूप से नीचे दिए गए चार्ट में दर्शाया गया है। 2012 से फरवरी 2020 तक, टिकाऊ सामानों के लिए CPI लगातार 1-2% रेंज (बैंगनी बार) में नकारात्मक Y/Y दरों पर पोस्ट किया गया, जबकि सेवाओं के लिए CPI (डार्क बार) लगातार +2.5% Y/ में देखा गया। वाई रेंज।
लेकिन कोविड-लॉकडाउन के हिट होने के बाद, सूचकांकों ने दिशा बदल दी:
- Y/Y सेवा मूल्य सूचकांक: गतिविधि के तेज संकुचन के कारण जनवरी 1.3 तक 2021% तक गिर गया;
- वाई/वाई टिकाऊ सामान मूल्य सूचकांक: मांग के विशाल विस्तार के कारण 2021 के मध्य तक दोहरे अंकों में वृद्धि;
टिकाऊ सामान बनाम सेवाओं के लिए सीपीआई में वाई/वाई बदलाव, 2012-2021
जिस तरह से यह माल बनाम सेवा अंतर दूसरे क्रम की मजदूरी मुद्रास्फीति में अनुवादित है, वह भी प्रमुख है। वास्तव में, चीनी और अन्य विदेशी श्रमिकों को माल की बढ़ती मांग से लाभ मिला, जबकि कम वेतन वाले घरेलू श्रमिकों को अचानक दो अंकों की वेतन वृद्धि से प्रसन्नता हुई।
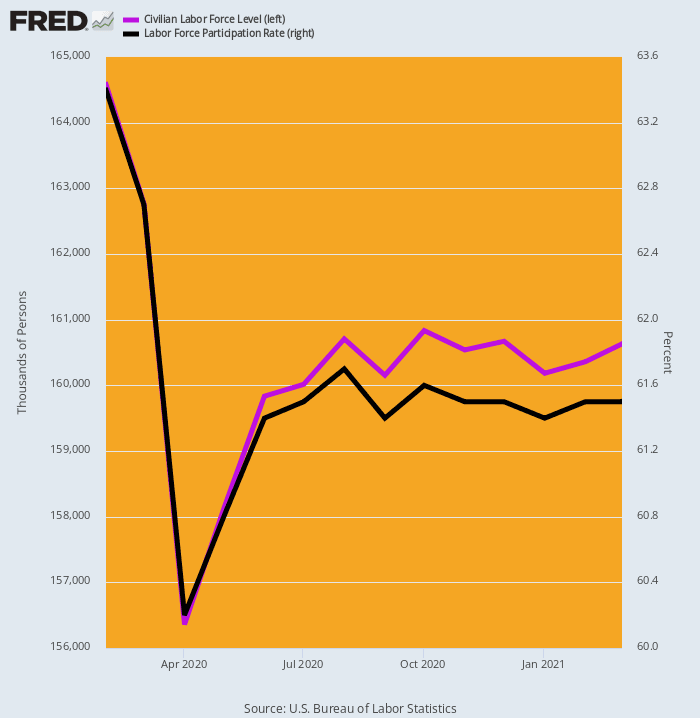
श्रम आपूर्ति पर वाशिंगटन की मुफ्त सामग्री का प्रभाव एक स्पष्ट योगदान कारण था। जैसा कि नीचे दिखाया गया है, बीएलएस ने अप्रैल 8.2 में कार्यबल में 5 मिलियन या 2020% की गिरावट दर्ज की और उसके बाद धीरे-धीरे और आंशिक रूप से इस तरह से ठीक हुआ कि मार्च 2021 में तीसरे झटके के समय तक यह अभी भी पूर्व-कोविड से लगभग 4 मिलियन कम था। स्तर।
तथाकथित श्रम बल भागीदारी दर के संदर्भ में व्यक्त किया गया, फरवरी 63.4 का 2020% का स्तर अभी भी मार्च 61.5 तक केवल 2021% था।
यह कहने की आवश्यकता नहीं है कि कार्यबल में हुई इस कमी का अधिकांश हिस्सा श्रम बाजार के निम्न-वेतन वाले हिस्से में हुआ। वाशिंगटन में प्रति सप्ताह $600 की न्यूनतम बेरोजगारी बीमा राशि और प्रोत्साहन भुगतान की तीन किस्तों को मिलाकर वार्षिक आय $45,000 हो गई – जो उदाहरण के लिए अवकाश और आतिथ्य क्षेत्र में प्राप्त होने वाली आय से कहीं अधिक है।
नागरिक श्रम बल और भागीदारी दर में परिवर्तन, फरवरी 2020-मार्च 2021
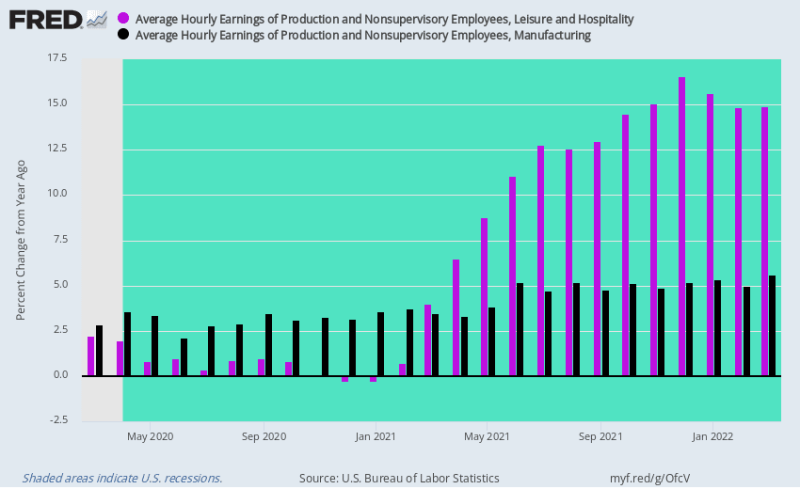
जब 2021 में अमेरिकी अर्थव्यवस्था का सेवा क्षेत्र धीरे-धीरे फिर से खोला गया, तो आराम और आतिथ्य क्षेत्र में मजदूरी की दरों पर दोहरी मार पड़ी। 2020 की रेस्तरां मंदी के बाद, उपलब्ध कार्य बल भौतिक रूप से कम हो जाने के बावजूद, मांग वापस आ गई।
इसके परिणामस्वरूप, वार्षिक वेतन दरें रॉकेट की तरह बढ़ीं और 2021 की चौथी तिमाही में 14-16% तक बढ़ गईं, जब 600 डॉलर प्रति सप्ताह की बेरोजगारी बीमा और प्रोत्साहन भुगतान अंततः समाप्त हो गए।
इसके विपरीत, विनिर्माण क्षेत्र में मजदूरी दर, जो कोविड-लॉकडाउन से पहले लगभग 2-3% प्रति वर्ष की दर से बढ़ रही थी, बहुत मामूली रूप से बढ़कर 4-5% हो गई। यही है, वे अभी भी अमेरिकी अर्थव्यवस्था की विदेशी सोर्सिंग पर भारी निर्भरता से दबाए हुए थे, हालांकि तेजी से बढ़ती मजदूरी दरों और चीन आधारित आपूर्ति श्रृंखला में लागत ने कुछ हद तक राहत प्रदान की।
फिर भी, महत्वपूर्ण बिंदु यह है कि बड़े पैमाने पर घरेलू गतिरोध और लॉकडाउन के कारण सेवाओं से व्यापारिक वस्तुओं की मांग में बदलाव ने सेवा क्षेत्र में एक मुद्रास्फीतिकारी लागत-पुश दबाव पेश किया, यहां तक कि वैश्विक आपूर्ति श्रृंखला व्यवधान और कमोडिटी सर्ज के कारण गर्जना के आयात का कारण बना। व्यापारिक वस्तुओं के क्षेत्रों में मुद्रास्फीति।
यह प्रभावी रूप से पूर्ण मुद्रास्फीति तूफान था।
मार्च 2020 से मार्च 2022 तक प्रति घंटा आय, आराम और आतिथ्य बनाम विनिर्माण में वाई/वाई परिवर्तन
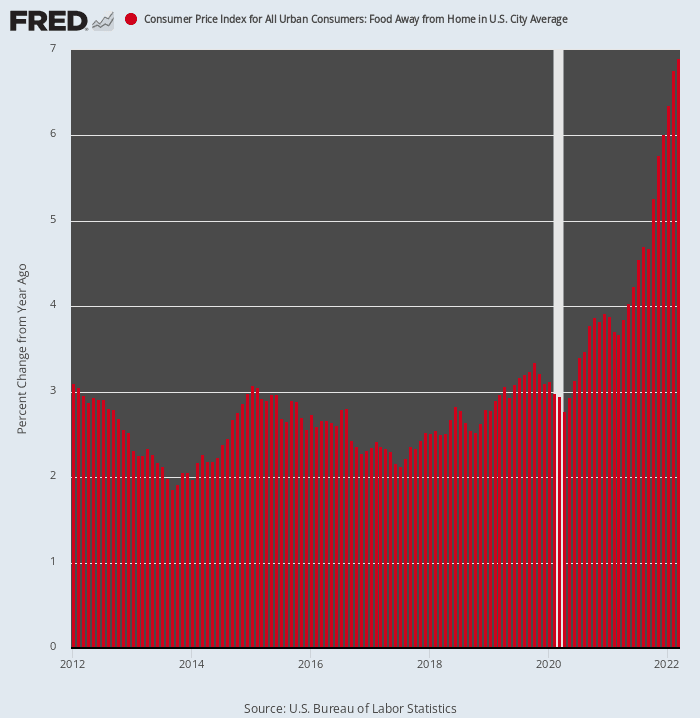
इसमें कोई संदेह नहीं है कि रेस्तरां क्षेत्र में मुद्रास्फीति की गति तेज हो रही है, जिसे सीपीआई द्वारा 'घर से बाहर भोजन' शीर्षक के तहत ट्रैक किया जाता है। फरवरी 2020 से पहले के आठ वर्षों में 2-3% की वार्षिक वृद्धि की तुलना में, सूचकांक अब 7% की वार्षिक दर से बढ़ रहा है।
इसके अलावा, यह अभी अपनी अंतिम चढ़ाई शुरू कर रहा है। ऐसा इसलिए है क्योंकि रेस्तरां लागत संरचना के दो मुख्य तत्व- भोजन और श्रम- दोनों अब दो अंकों की दर से बढ़ रहे हैं।
कहने की जरूरत नहीं है, आगे का परिदृश्य 2020 से पहले तथाकथित "निम्न मुद्रास्फीति" युग के दौरान प्रचलित की तुलना में बहुत अलग है। वास्तव में, एक ऐसा क्षेत्र जो समग्र मुद्रास्फीति दर पर एक लंगर रहा था, अब एक और बूस्टर रॉकेट बन रहा है।
घर से दूर भोजन के लिए सीपीआई में वाई/वाई परिवर्तन, 2012-2022
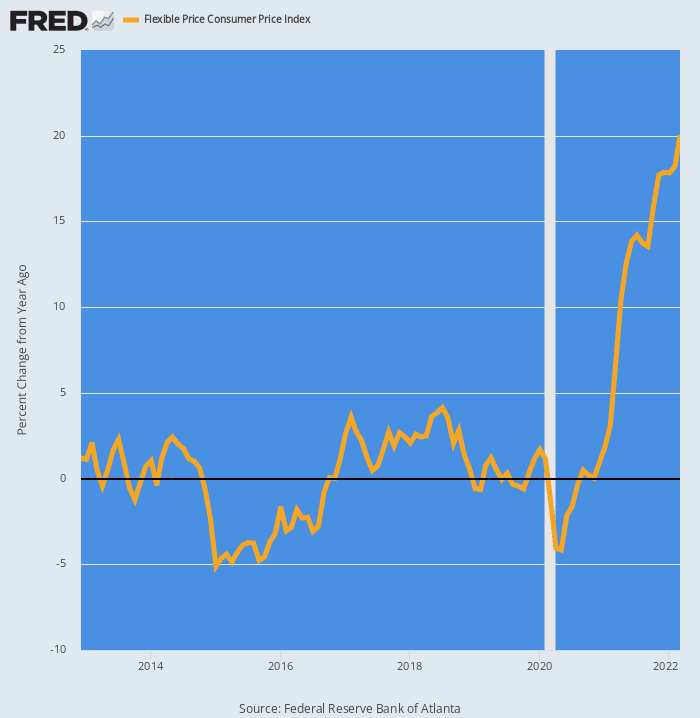
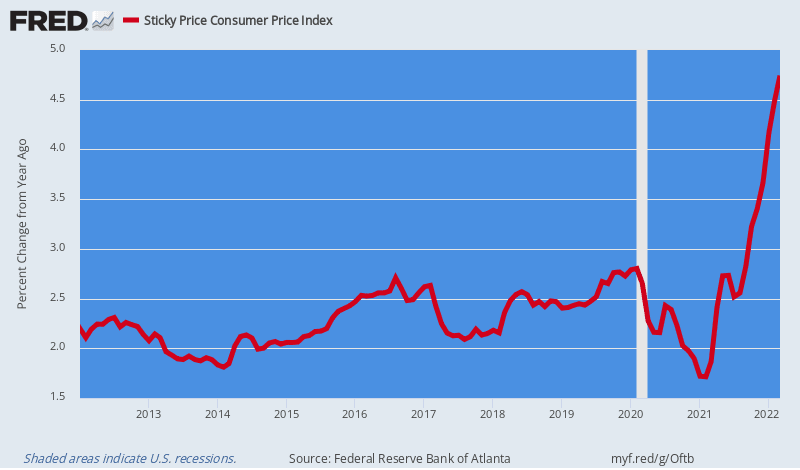
अंत में, यह ध्यान देने की आवश्यकता है कि जब भी दिशा में एक कदम-परिवर्तन होता है, सीपीआई के रिपोर्ट किए गए आंकड़े वास्तविक दुनिया के बाजार में स्वाभाविक रूप से कीमतों में कमी करते हैं। इसे स्पष्ट करने के लिए, सीपीआई को दो टोकरियों में विभाजित किया गया है, जो इस बात पर निर्भर करता है कि क्या उन्हें "लचीला" या "चिपचिपा" माना जाता है।
उदाहरण के लिए, भोजन और ऊर्जा को लचीला माना जाता है क्योंकि अंततः वैश्विक नीलामी बाजारों में उनकी कीमत तय होती है। इसके विपरीत, किराए का 31% भार भारी रूप से लगाया जाता है और सर्वेक्षण डिजाइन के कारण कम से कम छह महीने तक बाजार से पिछड़ जाता है। इस प्रकार:
- स्टिकी सीपीआई: परिवहन, आश्रय और अन्य तत्वों के साथ समग्र सीपीआई भार का 71.1% क्रमशः भार का 4.7%, 37.9% और 28.4% है;
- लचीला सीपीआई: मोटर वाहन और ऊर्जा, भोजन, परिधान और अन्य के साथ कुल सीपीआई वजन का 28.9% क्रमशः 14.4%, 8.7%, 2.3% और 3.5% भार के लिए जिम्मेदार है।
जैसा कि उम्मीद थी, फरवरी 2020 से फ्लेक्सिबल सीपीआई में रॉकेट की तरह तेजी से वृद्धि हुई है। 2012 और 2019 के बीच औसत वार्षिक वृद्धि दर लगभग 0.0% थी, जबकि अब इन कीमतों में साल-दर-साल आधार पर 20% की वृद्धि हुई है।
फ्लेक्सिबल प्राइस सीपीआई में वाई/वाई बदलाव, 2012-2022
इसके विपरीत, स्थिर मूल्य अनुक्रमिक सूचकांक (सीपीआई), जिसमें 2020 से पहले औसतन 2.5% की वार्षिक वृद्धि दर्ज की गई थी, अब मामूली रूप से बढ़कर 4.5% वार्षिक आधार पर हो गया है।
लेकिन यहाँ बात है। सीपीआई के "चिपचिपे" तत्व धीरे-धीरे मुद्रास्फीति की मजदूरी, इनपुट कीमतों और ओवरहेड लागतों से संक्रमित हो जाएंगे जो अब आपूर्ति श्रृंखला के माध्यम से बढ़ रहे हैं - किराए, उपयोगिताओं और स्वास्थ्य देखभाल इसके प्रमुख उदाहरण हैं।
इससे भी बुरी बात यह है कि फेड के पास मुद्रास्फीति-विरोधी छड़ी है, और वह इस डर से उपयोग करने में अनिच्छुक है कि यह वृहद-अर्थव्यवस्था को मंदी में धकेल देगा। हम निश्चित रूप से ब्याज दरों और 87 ट्रिलियन डॉलर के सार्वजनिक और निजी ऋण की बात कर रहे हैं, जो अर्थव्यवस्था पर डैमोकल्स की वित्तीय तलवार की तरह मंडरा रहा है।
दशकों के अंधाधुंध धन-पंपिंग के कारण ऋण को सक्षम किया गया था, लेकिन अब यह वही है: अर्थात्, निर्णायक और नाटकीय फेड विरोधी मुद्रास्फीति कार्रवाई के लिए एक कथित बाधा।
इसके अलावा, उत्तरार्द्ध, बदले में, का अर्थ है कि कोविड युग के दौरान लगाए गए मुद्रास्फीति गतिशील और अब काला सागर में विश्व कमोडिटी एंट्रेपोट पर वाशिंगटन के प्रतिबंध युद्ध से काफी हद तक समाप्त हो गए हैं, केवल आगे की तिमाहियों में मिश्रित होंगे।
स्थिर मूल्य सीपीआई, 2012-2022 में वाई/वाई बदलाव
इस बीच, वाशिंगटन घुड़सवार सेना बचाव के लिए नहीं आ रही है। वास्तव में, अमेरिकी शासन नवंबर में एक कठिन लैंडिंग के करीब आने वाला है, जब डीम कार्यालय से बह जाने की संभावना है, अगले दो वर्षों के लिए एक चिपचिपा पक्षाघात छोड़कर, भले ही मंदी तेज हो और यूक्रेन युद्ध से उत्पन्न वैश्विक संकट को कोई रचनात्मक नहीं मिला नतीजा।
वास्तव में, जैसा कि बिल किंग ने अपने सुबह के संदेश में उल्लेख किया है, बिडेन वस्तुतः चुनावों में दृष्टि से ओझल हो रहे हैं। और सच्चाई यह है कि मजबूत राष्ट्रपति नेतृत्व के बिना, विभाजित सरकार की हमारी मैडिसन प्रणाली काम नहीं करती है।
आम तौर पर, यह एक अद्भुत चीज है - राज्य के आक्रामक आवेगों पर नियंत्रण। लेकिन अब हमें युद्धों को समाप्त करने, बजट को ठीक करने और फेड में सुधार करने के लिए कठोर कार्रवाई की आवश्यकता है, फिर भी ऐसी परिस्थितियों में ऐसा कुछ भी होने की संभावना नहीं है जो अब पूर्वाभास देती है।
बातचीत में शामिल हों
ए के तहत प्रकाशित क्रिएटिव कॉमन्स एट्रिब्यूशन 4.0 इंटरनेशनल लाइसेंस
पुनर्मुद्रण के लिए, कृपया कैनोनिकल लिंक को मूल पर वापस सेट करें Brownstone Institute आलेख एवं लेखक.